R$ 2.497,00 O preço original era: R$ 2.497,00.R$ 75,00O preço atual é: R$ 75,00.
As Melhores Formas de Pagamento
O que você recebe ao entrar Tudo organizado para estudar com praticidade, clareza e acesso rápido.
Sua jornada de aprendizado
Os arquivos não são reproduzidos, incorporados nem disponibilizados para acesso por este catálogo.
Dinheiro bagunçado costuma se comportar como uma gaveta cheia de cabos: você até sabe que existe algo útil ali, mas encontrar o carregador certo na hora do aperto vira uma missão arqueológica. O Viver de Renda entra justamente para colocar ordem nessa gaveta. A proposta de Bruno Perini começa pelo que muita gente tenta pular — orçamento, poupança, dívidas e decisões financeiras — para depois avançar à construção de patrimônio e à escolha de investimentos.
Isso importa porque investir sem saber para onde seu dinheiro está escapando é como encher uma banheira sem fechar o ralo. O treinamento trabalha organização financeira pessoal e mentalidade financeira para que você consiga enxergar o dinheiro não só como algo que entra e sai da conta, mas como um recurso que precisa de direção. Na prática, a ideia é desenvolver mais clareza para definir objetivos, separar prioridades e tomar decisões sem depender de palpites de internet ou daquela “dica quente” do primo no almoço de domingo.
Depois da base organizada, o conteúdo percorre diferentes caminhos dos investimentos: renda fixa, ações, análise fundamentalista, fundos imobiliários, fundos de investimento, ETFs, Bitcoin e ativos digitais, além de possibilidades de investir no exterior. Não se trata de decorar uma sopa de siglas até você começar a sonhar com CDB, FII e ETF. O ponto é compreender para que cada classe de ativo pode servir, quais riscos merecem atenção e como elas podem conversar dentro de uma estratégia pessoal.
Um dos eixos mais úteis é o asset allocation, expressão elegante para uma ideia bastante humana: não colocar todos os ovos na mesma cesta — especialmente se a cesta estiver em cima de uma moto passando numa lombada. Em vez de procurar um único ativo salvador, o aluno pode aprender a pensar na distribuição do patrimônio com visão de longo prazo, objetivos próprios e diversificação. O curso também inclui carteira global, seguros e sucessão patrimonial, assuntos que ajudam a enxergar o planejamento financeiro como algo maior do que escolher o próximo investimento.
Há ainda acompanhamento de cenário econômico, encontros para dúvidas, suporte de monitores, materiais de apoio e agentes de inteligência artificial voltados à organização financeira, ao planejamento e à análise de ativos. Esse conjunto tem valor para quem está começando e olha uma tela de corretora como quem abriu o painel de uma nave espacial. A proposta é substituir a paralisia por repertório: entender o que observar, fazer perguntas melhores e ganhar autonomia gradual. Autonomia, aqui, não é virar oráculo do mercado; é parar de apertar botões no escuro.
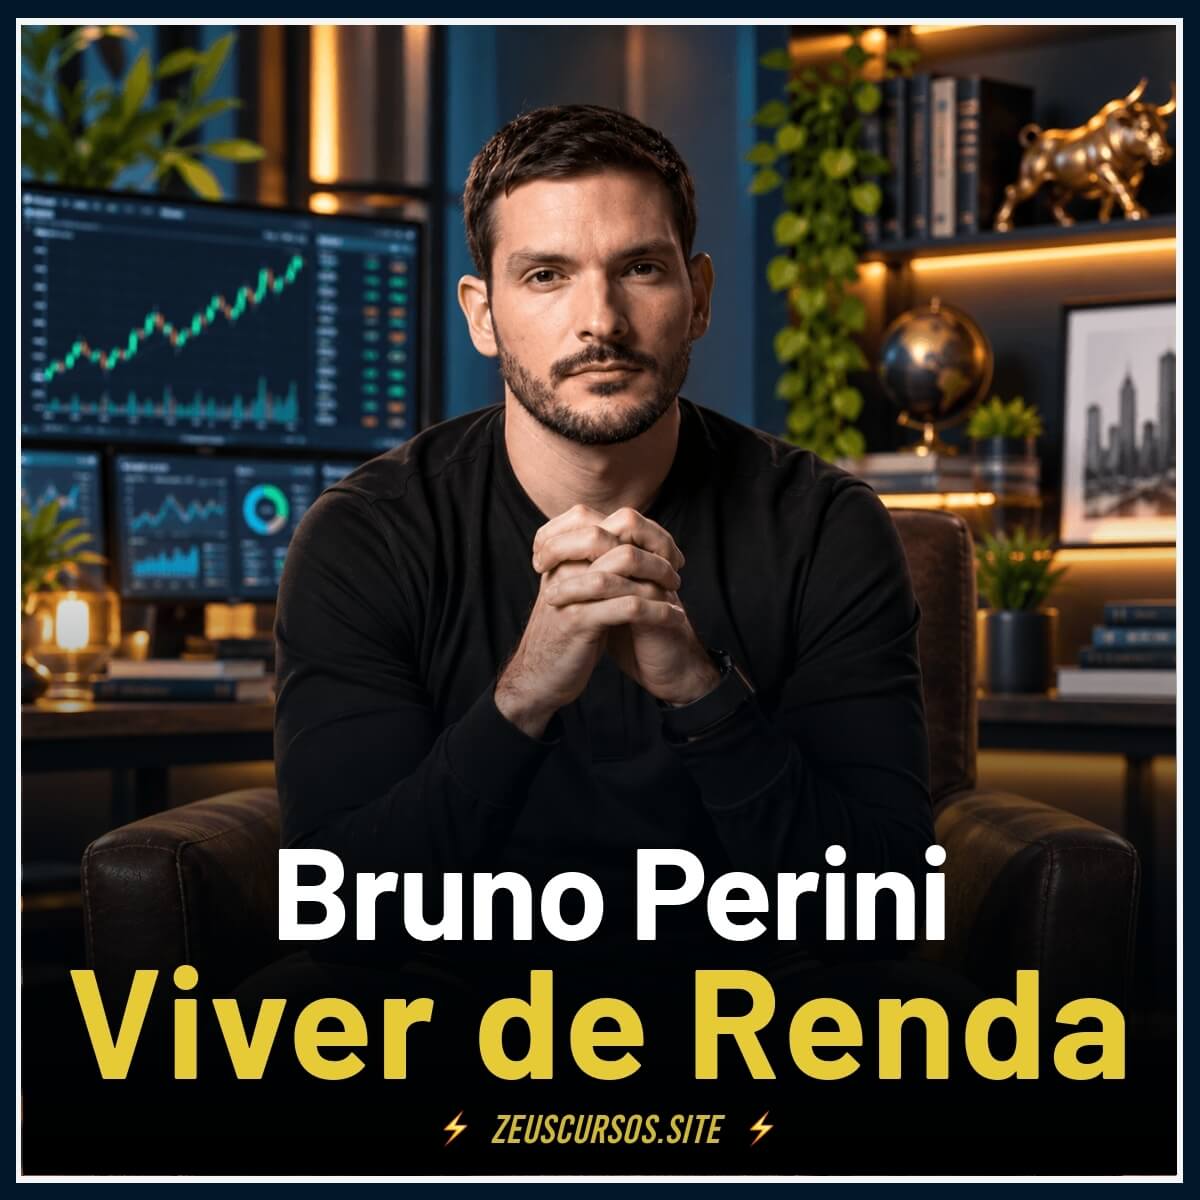
Bruno Perini é criador do Viver de Renda, fundador do canal Você MAIS Rico e sócio do Grupo Primo. Sua atuação reúne produção de conteúdo sobre finanças, investimentos, empreendedorismo e construção de patrimônio — exatamente os terrenos que o treinamento percorre. Isso ajuda a explicar por que o curso não fica restrito a escolher ativos: ele conecta organização financeira, comportamento, contexto econômico e planejamento de longo prazo.
Sua trajetória com investimentos começou ainda jovem. Ao longo do caminho, ele relata ter passado pela renda variável, enfrentado perdas durante a crise de 2008 e aprofundado os estudos em educação financeira, investimentos, negócios e gerenciamento de risco. É um detalhe relevante: quem ensina apenas a parte bonita de investir pode dar a impressão de que o mercado é uma escada rolante para cima. A experiência relatada por Perini inclui tropeços, risco e a necessidade de aprender antes de agir.
Antes de se dedicar aos negócios digitais, Bruno Perini trabalhou como oficial do Exército. Depois, desenvolveu o Você MAIS Rico, passou a criar conteúdo em vídeo e estruturou projetos voltados à educação financeira. Ele também afirma ter construído, antes dos 30 anos, uma renda de investimentos e negócios superior ao próprio custo de vida. No Viver de Renda, essa bagagem aparece em uma visão que valoriza disciplina, acumulação patrimonial e decisões menos emocionais — três coisas pouco cinematográficas, mas muito mais úteis que uma promessa de enriquecimento em velocidade de micro-ondas.
O resultado esperado não é uma fórmula mágica para acordar milionário na terça-feira, de preferência antes do café. É bem mais pé no chão — e por isso mais valioso: sair da confusão financeira para uma compreensão mais organizada sobre dinheiro, risco, objetivos e alternativas de investimento. Ao entender a lógica de orçamento, reserva, diversificação e visão de longo prazo, você pode trocar decisões impulsivas por decisões com critério.
Esse aprendizado também tende a melhorar a leitura do cenário econômico. Em vez de reagir a cada manchete como se o mundo financeiro estivesse pegando fogo toda segunda-feira, o aluno pode desenvolver uma visão mais estruturada sobre os possíveis impactos das notícias na própria carteira. Ações, renda fixa, fundos imobiliários, ativos internacionais e Bitcoin deixam de ser apenas nomes soltos em conversas alheias e passam a ser ferramentas que exigem contexto, finalidade e cuidado.
Para quem começa do zero, a aplicação pode ser simples: mapear gastos, lidar com dívidas, criar espaço para poupar e entender os primeiros passos. Para quem já investe, o ganho pode estar em revisar a carteira, reconhecer concentrações desnecessárias e conectar escolhas financeiras a metas reais. Afinal, montar uma carteira sem objetivo é parecido com programar o GPS sem destino: o aplicativo até calcula uma rota, mas ninguém sabe para onde você está indo.
Se a sua dificuldade hoje é transformar informação financeira espalhada em um plano minimamente coerente, vale considerar o Viver de Renda com calma. A combinação entre organização financeira, asset allocation, diversificação e acompanhamento do cenário econômico pode fazer sentido para quem quer estudar antes de decidir onde colocar o próprio dinheiro — porque patrimônio merece menos improviso e mais direção.